クレジットカードを選ぶとき、つい「還元率が高いカードランキング」「最強の1枚」といった比較記事を見てしまう。
でも、実際に自分の家計データをAIに読ませて比較してみると、かなり違う景色が見えた。
結論から言うと、クレジットカード選びは一般論より、自分が実際にどこで・いくら使っているかを集計した方が精度が高い。
今回は家計簿アプリから出力した収支CSVをAIに読み込ませて、Amazon、固定費、公共料金、新幹線、ETC、サブスクなどを分類し、自分向けのカード構成を組み直した。その過程で分かったことを、再現できる手順としてまとめる。
還元率ランキングだけでは「自分の最適解」は出ない
カード比較でよく見るのは「基本還元率1.0%」「対象店舗なら7%」「年間100万円でボーナス」といったスペックだ。
もちろん重要だが、本当に知りたいのはそこではない。
- 自分は年間いくらカード決済しているのか
- Amazonの比率は何%なのか
- 毎月10万円などの条件を自然に達成できるのか
- 公共料金など還元率が下がる支払いはどれか
- 仕事の立替経費を個人の支出として考えるべきか
- カードを増やして得られるポイントが、管理の手間に見合うか
こうした情報は、一般的なランキングには入っていない。
だから自分の収支そのものを分析対象にするのが一番早い。
実際にやったこと:家計CSVをAIに読み込ませる
やったこと自体はシンプルだった。
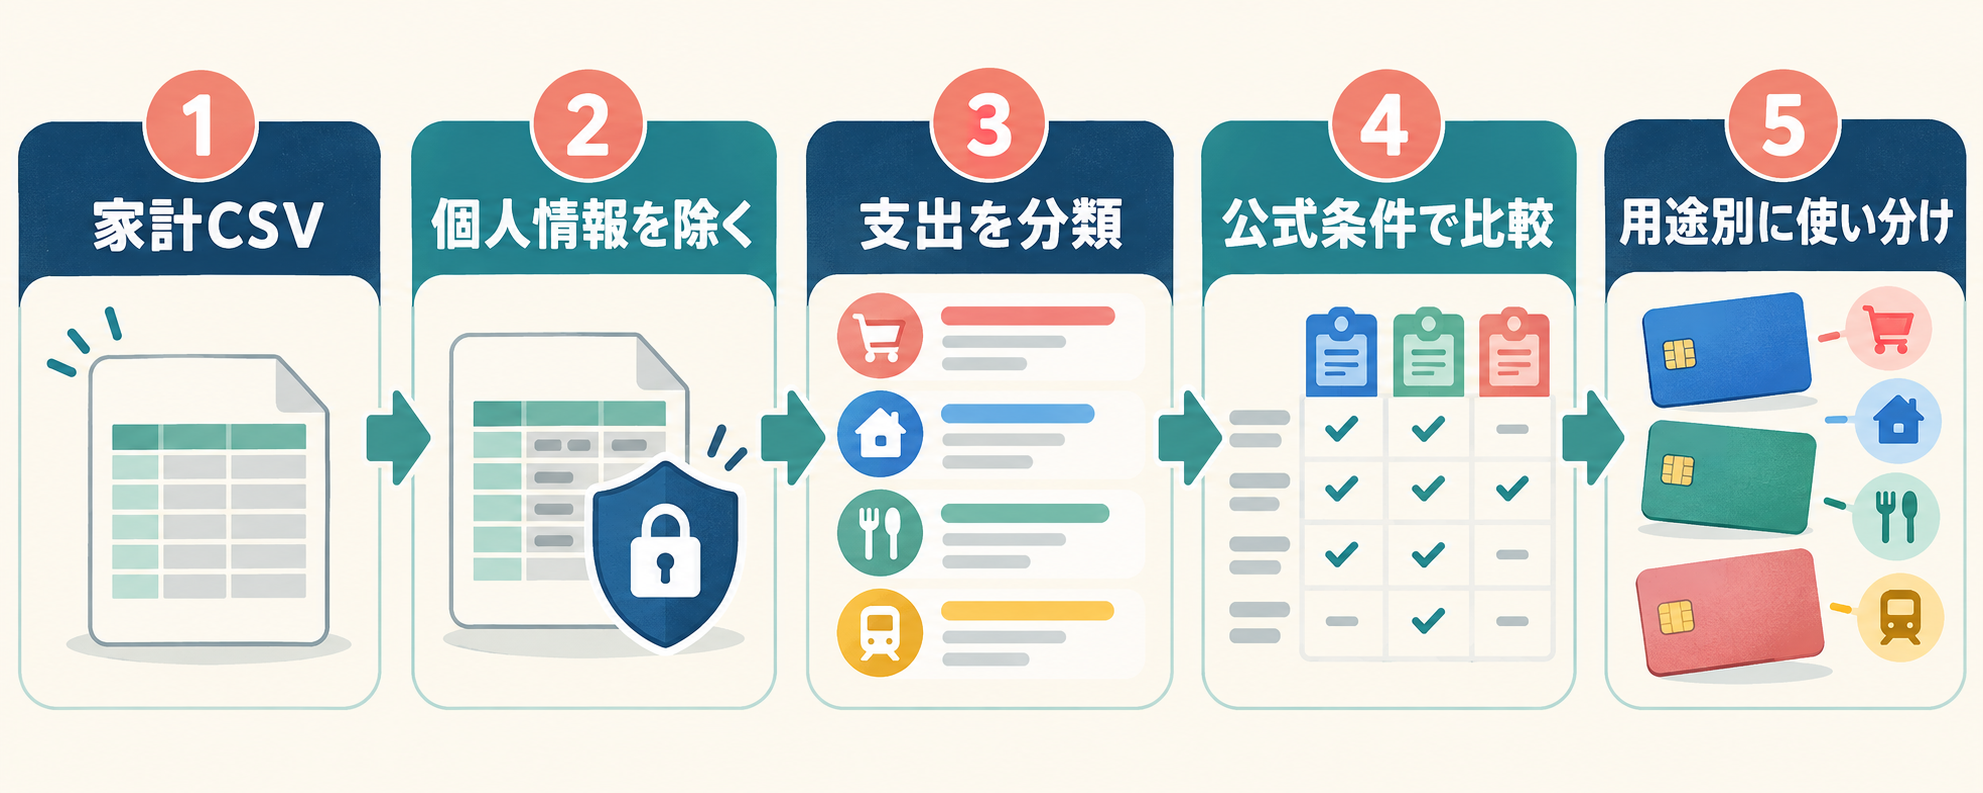
- 家計簿アプリから1年分の収支CSVを出力
- 口座番号、詳しい住所など不要な個人情報を除く
- AIに「カード払いに寄せられる支出」を分類させる
- カードごとの公式還元条件を確認する
- 自分の年間利用額でポイント差を計算する
- 固定費から順番に支払いカードを変更する
ポイントは、単に「おすすめカードを教えて」と聞くのではなく、実際の支出額を使って年間の損得を計算させることだ。
CSVの集計前に、二重計上と期間を確認する
分析に使ったのは2020〜2026年の家計データだ。ただし複数年の総額や、途中までしかない年の数字を、そのまま「年間利用額」にしない。まず直近の丸1年を基準にし、月別のばらつきも見る。
カードの購入明細と銀行口座からのカード代金引き落とし、口座間の振替、電子マネーのチャージと利用を両方足すと支出を二重計上することがある。返金も差し引き、会社の立替は私用と分ける。またCSVが月次合計だけなら、200円以上の決済回数は確認できない。条件達成は推測せず、明細やPayPayアプリで確認する。
比較の式は、対象支出ごとの獲得ポイント+条件を満たした年間特典−年会費−支払い手数料。ポイントを1円として使えるかも確認し、条件を満たさない月や、対象外の支払いを通常還元率で計算しない。
ケース1:Amazonをよく使う=Amazonカードがメイン、とは限らない
最初に迷ったのがAmazon Prime MastercardとPayPayカードだった。
Amazon Prime Mastercardは、プライム会員ならAmazon.co.jpで2.0%還元。一方、Amazon.co.jp以外の一般利用は基本1.0%となっている。これは三井住友カードの公式FAQで確認できる。
一方、PayPayカードは基本1.0%で、PayPayステップの条件を満たすと最大1.5%。本人確認とPayPayクレジットの利用設定を行い、対象の200円以上の決済を月30回、かつ合計10万円以上利用すると、原則翌月2日からの付与率が0.5%上がる。
ここで重要なのはAmazonでよく買うかどうかではなく、年間カード支出の何%がAmazonなのかだった。
自分の場合、Amazon利用は多いものの、カード支出全体の半分を占めるほどではなかった。そのため、
- Amazon.co.jp → Amazon Prime Mastercard
- その他の一般決済 → PayPayカード
という使い分けの方が合理的だった。
「1枚に全部まとめる」よりも、明確に還元差がある場所だけサブカードを残す方がシンプルだった。
ケース2:固定費は先にカード変更すると効率がいい
日々の買い物は、次に買うとき決済カードを変えればいい。
先に変更すべきなのは、毎月・毎年自動的に引かれる固定費だった。
実際に、食品宅配、Appleの請求、通信料金、サーバー代、サブスク、会費などを順番にメインカードへ移した。
一度変えれば、その後は意識しなくても同じカードに利用額が集まる。年間利用特典や月間利用条件があるカードほど、固定費の集約は効く。
ただし「全部まとめる」は危険。公共料金など例外がある
AIに集計させて特に役立ったのが、カードごとの例外処理だった。
たとえばPayPayカードは一般利用では最大1.5%を狙えるが、公式案内では公共料金は基本0.5%とされている。
つまり「PayPayカードをメインにする」と決めても、電気代などを反射的に全部移す必要はない。
利用先ごとに還元率が違う支払いをAIに分類させると、こうした取りこぼしを見つけやすい。
モバイルSuicaのチャージは、買い物と同じ条件ではない
PayPayカード公式では交通系ICへのチャージはPayPayステップの対象外で、モバイルSuica等はゴールド年間利用特典の集計対象外にも挙げられている。Amazon MastercardもモバイルSuica等へのチャージはポイント計算対象外と案内している。「最大1.5%のカードなら、チャージも1.5%」とは計算できない。
PayPayカードの特典対象外(公式)/Amazon Mastercardの還元・対象外条件(公式)
ケース3:年間100万円を自然に超えるならゴールドを検討できる
支出データを月別に集計すると、自分の場合はメインカードへ寄せられる支出だけでも月10万円を超える可能性が高かった。
そこで一般PayPayカードだけでなく、PayPayカード ゴールドも比較した。
2026年6月以降のPayPayカード ゴールドは、年間100万円以上の利用で年間利用特典が設定されている。初年度は新規入会5,000ポイントと年間100万円利用6,000ポイントの合計最大11,000ポイント、2年目以降は年間100万円利用で11,000ポイント。年会費は11,000円だ。
ここでも「年間100万円使えば得」という一般論ではなく、過去の自分の支出で100万円を無理なく超えるかを先に確認した。
ポイントを取るために支出を増やしたら本末転倒だ。必要な支出だけで条件を満たせる人だけが検討すればいい。
ケース4:会社経費を混ぜると判断を間違える
新幹線のエクスプレス予約も良い例だった。
エクスプレス予約は年会費1,100円が必要で、スマートEXは年会費無料。JR東海も、エクスプレス予約は利用頻度が多い人向け、スマートEXは気軽に利用したい人向けと案内している。
エクスプレス予約とスマートEXの違い(公式)
エクスプレス予約の年会費(公式)
自分のCSV上では新幹線利用がそれなりにあったので、数字だけ見ると有料サービスを維持する価値がありそうに見えた。
しかし実際には東京への移動の多くが会社経費だった。
会社が負担する運賃を数百円安くするために、個人が年会費を払う必要があるのか。そう考えると結論が変わった。
AIには「会社経費」「立替」「私用」を分けて分析させた方がいい。
さらに、プラスEXは対象の発行会社・カードでの申し込みが前提だ。VisaやMastercardという国際ブランドだけで利用可能と判断しない。今回はスマートEX+PayPayカード ゴールドへ移す方向で検討し、プラスEXの退会用書類を請求した段階。退会や移行が完了したとは扱っていない。
エクスプレス予約の入会方法(公式)/スマートEXとは(公式)
ケース5:昔お得だったカードが、今もお得とは限らない
もう一つ大きかったのが、昔DMM用に作ったカードだった。
ポケットカード発行の旧DMM JCBカードは、以前はDMMサイト内で3%還元だった。しかし2025年9月から「P-one(旧DMM)カード」に名称が変わり、特典も請求時1%OFFへ変更されている。
「DMM用に作ったカードだからDMMで使うのが一番得」と思い込んでいたら、その前提自体が古くなっていた。
使っていないカードを整理するきっかけにもなった。
今回落ち着いたカード構成は、用途で分ける3枚
一般PayPayカードで試した後、PayPayカード ゴールド(Visa)を追加発行し、普段の支払いと固定費のメインにした。これは自分の支出と管理のしやすさを踏まえた運用で、誰にでもこの3枚が最適という結論ではない。
| 用途 | 今回の運用 | 判断のポイント |
|---|---|---|
| 普段の買い物・一般的な固定費 | PayPayカード ゴールド | 対象利用額、年会費、条件達成の現実性、ポイントの使いやすさを確認 |
| Amazon.co.jpの対象購入 | Amazon Prime Mastercard | プライム会員の通常購入は2%。ふるさと納税など例外は分ける |
| 家賃 | エポスを維持 | 現在の家賃支払いの契約に合わせる。全員の家賃で使えるという意味ではない |
電気代や交通系ICのチャージなどは別扱いで比較する。カードを集約するときも、対象外の支出までゴールドの100万円に含めない。年間特典で年会費相当を受け取れる場合でも、それだけで他の無料カードより有利と決まるわけではない。
AIは便利だが、カード特典は必ず公式で再確認する
今回もっとも大事だと思ったのはここだ。
AIはCSVの集計、分類、損益分岐の計算には非常に便利だが、カード特典の最新条件を100%正確に覚えているとは限らない。
実際、検討途中では古いゴールド特典を前提にしたり、カードとエクスプレス予約の対応可否を調べ直したことで結論が変わる場面があった。
だから役割を分ける。
- AI:家計データの集計、分類、比較、損益分岐
- 公式サイト:現在の還元率、年会費、対象外決済、キャンペーン条件
- 自分:管理の手間や、実際に使う特典かどうかを判断
この3段構えが一番安全だった。
実際にAIへ投げるプロンプト例
添付した家計簿CSVから、私に最適なクレジットカード構成を分析してください。
1. カード払い可能な支出を利用先ごとに年間集計
2. 固定費、通販、Amazon、公共料金、交通、旅行、会社経費に分類
3. 候補カードの還元率を公式サイトで最新確認
4. 年会費と年間利用特典を含め、実際の年間獲得ポイントを計算
5. 1枚運用と2〜3枚運用を比較
6. ポイント差が年間数百円程度なら管理の手間を優先
7. 変更すべき固定費を一覧化
8. 不明な条件は推測せず「不明」としてください。
さらに「1万円以上の買い物を減らしたい」「カードを増やしたくない」「特定サービスをよく使う」といった自分の方針も加えると、より実用的になる。
AIに渡す前に、個人情報を削る
カード番号、セキュリティコード、口座番号、氏名、住所、メールアドレス、勤務先や取引先の情報は入力しない。店舗名も必要なら匿名化し、分析に必要な日付・支出分類・金額だけを残す。資産残高や他人の情報など、カード選びに不要なデータは外す。
分析結果を記事やSNSに使う場合も、元CSVや個別の支出額をそのまま公開しない。分類に迷った行と未確認の条件をAIに一覧化させ、本人が確認してから支払先を変える。
家計データを使うと、カード選びは「スペック比較」から「家計設計」になる
今回、最初は単純に「AmazonカードとPayPayカード、どっちが強い?」という話だった。
そこからCSVを使って掘っていくと、
- Amazon専用で残すカード
- 普段使いと固定費を集めるカード
- 公共料金など移さない支払い
- 会社経費なので個人最適化しなくていい支払い
- 特典改悪で役割を失ったカード
まで整理できた。
クレジットカードの最適解は、人によって違う。
だからこそ、ランキングを見る前に「自分は去年、どこにいくら払ったのか」をAIに読ませる。
これが一番再現性の高いカード選びだと思う。
※本記事のカード特典・サービス条件は2026年10月5日時点で公式情報を確認しています。カード会社の特典は変更されるため、申込・変更前には必ず最新の公式情報をご確認ください。